Das neue Standarddepot: Einfacher, günstiger und staatlich gefördert
Mit der Reform der privaten Altersvorsorge erhält Deutschland ein neues Anlageprodukt: das sogenannte Standarddepot. Es soll die Altersvorsorge einfacher machen, die Kosten begrenzen und Sparern bessere Renditechancen eröffnen. Hinzu kommen staatliche Zuschüsse von bis zu 540 Euro jährlich, gegebenenfalls ergänzt um Kinderzulagen. Doch wie funktioniert dieses neue Standardangebot, wie wird das Geld angelegt und welche Risiken bleiben?
Ein neues Standardangebot für die Altersvorsorge
Die bisherige Riester-Rente hat viele Sparer enttäuscht. Komplizierte Verträge, teilweise hohe Kosten und geringe Renditen haben ihre Attraktivität erheblich beeinträchtigt.
Das neue Altersvorsorgereformgesetz verfolgt deshalb einen anderen Ansatz: Die private Altersvorsorge soll stärker auf langfristige Kapitalmarktanlagen setzen. An die Stelle verpflichtender Kapitalgarantien treten größere Renditechancen, allerdings auch entsprechende Anlagerisiken.
Eine besondere Rolle spielt dabei das sogenannte Standarddepot.
Es soll Menschen ermöglichen, langfristig und staatlich gefördert für ihren Ruhestand zu sparen, ohne selbst einzelne Aktien oder Investmentfonds auswählen und verwalten zu müssen.
Das Standarddepot ist dabei kein staatlicher Rentenfonds. Es handelt sich zunächst um ein gesetzlich definiertes Altersvorsorgeprodukt, das von privaten Anbietern wie Banken, Fondsgesellschaften oder Wertpapierinstituten angeboten werden kann.
Zusätzlich eröffnet das Gesetz die Möglichkeit eines öffentlich organisierten Standarddepots.
Wie funktioniert das Standarddepot?
Das Grundprinzip ist vergleichsweise einfach.
Der Anbieter legt zwei regulierte Investmentfonds mit unterschiedlichen Risikoprofilen fest:
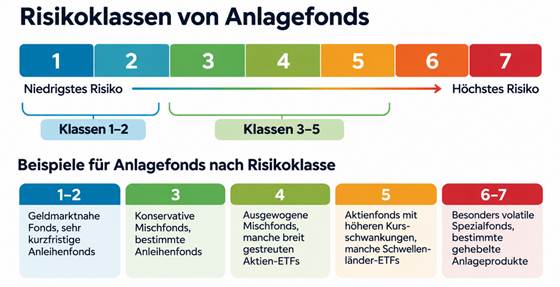
- Einen risikoärmeren Fonds der europäischen Risikoklassen 1 oder 2.
- Einen risikoreicheren Fonds der Risikoklassen 3, 4 oder 5.
Beide müssen die Anforderungen an sogenannte OGAW-Fonds erfüllen. Das sind europäisch regulierte Investmentfonds, zu denen auch zahlreiche börsengehandelte Indexfonds (ETFs) gehören.
Die Beiträge werden zwischen diesen beiden Fonds aufgeteilt. Anleger können die Aufteilung selbst bestimmen. Wer keine Entscheidung trifft, nutzt die vom Anbieter vorgesehene Standardaufteilung.
Die Idee dahinter ist nachvollziehbar: Der risikoreichere Fonds soll langfristige Ertragschancen eröffnen, während der risikoärmere Fonds die Schwankungen des Gesamtvermögens begrenzen soll.
Allerdings schreibt das Gesetz keine bestimmte Aktienquote vor. Es legt lediglich die zulässigen Risikoklassen der beiden Fonds fest.
Das ist ein wichtiger Unterschied. Zwei Standarddepots können trotz identischer gesetzlicher Rahmenbedingungen unterschiedliche Aktienquoten, Renditechancen und Risiken aufweisen.
Was bedeuten die Risikoklassen?
Die europäischen Risikoklassen (SRI) reichen von 1 (niedrigstes Risiko) bis 7 (höchstes Risiko). Sie berücksichtigen insbesondere Marktschwankungen und Kreditrisiken. Für das Standarddepot sind zwei Fonds vorgesehen: einer aus den Klassen 1–2 und einer aus den Klassen 3–5.
Die Beispiele dienen nur der Orientierung. Die tatsächliche Einstufung erfolgt für jeden Fonds anhand der regulatorischen Berechnung und kann sich verändern.
Wie fördert der Staat das Standarddepot?
Ein wesentlicher Vorteil gegenüber einem gewöhnlichen ETF-Sparplan ist die staatliche Förderung.
Der Staat beteiligt sich an den Sparbeiträgen durch direkte Zulagen, die dem Altersvorsorgevertrag gutgeschrieben und ebenfalls investiert werden können.
Die neue Förderung orientiert sich an den tatsächlich geleisteten Eigenbeiträgen.
Für die ersten 360 Euro jährlicher Eigenbeiträge beträgt die Grundzulage 50 Prozent. Für darüber hinausgehende Beiträge bis zu insgesamt 1.800 Euro jährlich werden weitere 25 Prozent gewährt.
Daraus ergibt sich folgende Förderung:
| Jährlicher Eigenbeitrag | Staatliche Grundzulage |
| 120 € | 60 € |
| 360 € | 180 € |
| 600 € | 240 € |
| 1.200 € | 390 € |
| 1.800 € | 540 € |
Die maximale Grundzulage beträgt somit 540 Euro jährlich. Der jährliche Mindesteigenbeitrag für die Zulagenförderung liegt bei 120 Euro.
Familien profitieren zusätzlich
Für jedes zulageberechtigte Kind kann eine zusätzliche Kinderzulage von bis zu 300 Euro jährlich hinzukommen.
Sie beträgt 100 Prozent der hierfür berücksichtigten Eigenbeiträge bis zur gesetzlichen Obergrenze. Die Kinderzulage wird einem zulageberechtigten Elternteil zugeordnet.
Auch Berufseinsteiger werden besonders berücksichtigt: Wer die gesetzlichen Voraussetzungen erfüllt und vor Vollendung des 25. Lebensjahres mit einem förderfähigen Altersvorsorgevertrag beginnt, kann einen einmaligen Bonus von 200 Euro erhalten.
Ein Beispiel
Eine Person spart jährlich 1.800 Euro, also 150 Euro monatlich, in das Standarddepot.
Der Staat ergänzt diese Sparleistung um 540 Euro Grundzulage.
Damit fließen insgesamt 2.340 Euro jährlich in die Altersvorsorge. Die staatliche Zulage entspricht 30 Prozent des eigenen Sparbeitrags.
Bei einem zulageberechtigten Kind und voller Kinderzulage könnten weitere 300 Euro hinzukommen.
Gerade bei langen Anlagezeiträumen ist das interessant: Die staatlichen Zulagen erhöhen nicht nur das investierte Kapital, sondern können über die Jahre selbst zusätzliche Kapitalerträge erwirtschaften.
Allerdings gelten die Zulagen nur für Personen, die die gesetzlichen Fördervoraussetzungen erfüllen. Staatliche Zulagen erhalten insbesondere rentenversicherungspflichtige Arbeitnehmer, Auszubildende, bestimmte Selbstständige und Beamte. Nicht rentenversicherungspflichtige Selbstständige und Rentner ohne entsprechende Erwerbstätigkeit sind grundsätzlich nicht unmittelbar förderberechtigt; unter bestimmten Voraussetzungen ist jedoch eine mittelbare Förderung über den Ehepartner möglich.
Die staatlichen Zulagen sind nicht auf das Standarddepot beschränkt. Sie gelten grundsätzlich auch für andere zertifizierte Altersvorsorgedepots und Garantieprodukte. Das Standarddepot zeichnet sich vielmehr durch seine vereinfachte Anlagestruktur, die automatische Risikoreduzierung und die gesetzliche Begrenzung der Effektivkosten aus.
Und wie sieht es steuerlich aus?
Neben den Zulagen besteht die Möglichkeit eines zusätzlichen steuerlichen Vorteils durch den Sonderausgabenabzug.
Das Finanzamt prüft im Rahmen der sogenannten Günstigerprüfung, ob die steuerliche Entlastung höher ist als die bereits gewährten Zulagen. Ist dies der Fall, wird die Differenz steuerlich berücksichtigt.
Die Kapitalerträge innerhalb des geförderten Altersvorsorgevertrags bleiben während der Ansparphase grundsätzlich steuerfrei.
Dafür werden die späteren Auszahlungen grundsätzlich nachgelagert besteuert.
Die staatliche Förderung ist also nicht mit einer vollständig steuerfreien Geldanlage gleichzusetzen. Auch das angesparte Kapital ist grundsätzlich für die Altersvorsorge gebunden. Bei einer förderschädlichen vorzeitigen Entnahme können Zulagen und steuerliche Vorteile zurückgefordert werden.
Ob sich das Standarddepot gegenüber einem gewöhnlichen ETF-Sparplan lohnt, hängt deshalb wesentlich von der individuellen Förderung, den Kosten und der späteren Besteuerung ab – hierzu ist auf dieser Seite auch ein Rechner in Arbeit.
Das Herzstück: Die automatische Risikoreduzierung
Eine Besonderheit des Standarddepots ist das sogenannte Lebenszyklusmodell.
Die Überlegung dahinter ist plausibel: Wer noch viele Jahre bis zum Ruhestand hat, kann größere Kursschwankungen an den Aktienmärkten eher aussitzen. Kurz vor Rentenbeginn können starke Kursverluste dagegen besonders problematisch werden.
Deshalb soll der Anteil des risikoreicheren Fonds vor Beginn der Auszahlungsphase reduziert werden.
Das Gesetz sieht hierfür folgende Grenzen vor:
| Zeitpunkt | Höchstanteil des risikoreicheren Fonds |
| 5 Jahre vor Auszahlungsbeginn | 50 % |
| 2 Jahre vor Auszahlungsbeginn | 30 % |
| Bei Auszahlungsbeginn | 30 % |
Ein Beispiel: Wer mit 67 Jahren in die Auszahlungsphase eintritt, erreicht die erste gesetzliche Grenze mit 62 Jahren. Mit 65 Jahren darf der Anteil des risikoreicheren Fonds im vorgesehenen Standardmodell höchstens 30 Prozent betragen.
Der Anbieter organisiert die entsprechende Risikoreduzierung automatisch.
Allerdings sind zwei Punkte wichtig.
Erstens beziehen sich die gesetzlichen Grenzen auf den risikoreicheren Fonds und nicht unmittelbar auf die Aktienquote. Auch der risikoärmere Fonds kann Anlagen mit Marktrisiken enthalten.
Zweitens können Anleger abweichende Aufteilungen vereinbaren. Das Gesetz schreibt also keinen für alle Sparer identischen Gleitpfad vor.
Ist die Risikoreduzierung wirklich optimal?
Aus finanzwirtschaftlicher Sicht ist das Konzept sinnvoll, aber nicht unumstritten.
Wer mit 67 Jahren in Rente geht, hat möglicherweise noch einen Anlagehorizont von 20 Jahren oder länger. Eine starke Risikoreduzierung bereits vor Rentenbeginn kann deshalb langfristige Renditechancen kosten.
Zudem sind vermeintlich risikoarme Anlagen nicht automatisch verlustfrei. Beispielsweise können Anleihenfonds bei steigenden Marktzinsen an Wert verlieren.
Das Lebenszyklusmodell reduziert bestimmte Risiken, beseitigt sie aber nicht.
Ob die vorgesehenen Grenzen optimal sind, hängt letztlich von der individuellen Vermögenssituation, der Risikotragfähigkeit und der späteren Auszahlungsstrategie ab.
Wie teuer darf das Standarddepot sein?
Eine der wichtigsten gesetzlichen Vorgaben betrifft die Kosten.
Die Effektivkosten des Standarddepots dürfen höchstens 1 Prozent betragen.
Ursprünglich hatte der Regierungsentwurf noch eine Obergrenze von 1,5 Prozent vorgesehen. Im parlamentarischen Verfahren wurde diese auf 1 Prozent reduziert.
Die Effektivkosten geben an, um wie viele Prozentpunkte die jährliche Rendite eines Altersvorsorgevertrags durch die berücksichtigten Kosten rechnerisch vermindert wird. Sie werden nach einem standardisierten Verfahren über die Ansparphase ermittelt und sind nicht mit einer jährlich erhobenen Gebühr auf das Depotvermögen gleichzusetzen.
Wie wichtig die Kosten sind, zeigt eine einfache Modellrechnung.
Ein Anleger spart 30 Jahre lang monatlich 200 Euro. Die angenommene jährliche Bruttorendite beträgt 5 Prozent.
| Jährliche Rendite nach Kosten | Vermögen nach 30 Jahren |
| 5,0 % ohne Kosten | ca. 166.500 € |
| 4,8 % bei 0,2 Prozentpunkten Kosten | ca. 160.400 € |
| 4,0 % bei 1,0 Prozentpunkt Kosten | ca. 138.800 € |
Vereinfachte Modellrechnung mit monatlicher Verzinsung und Einzahlungen am Monatsende, ohne staatliche Förderung, Steuern und Inflation. Die tatsächliche regulatorische Effektivkostenberechnung kann davon abweichen.
Der Unterschied zwischen den beiden Kostenvarianten beträgt rund 21.600 Euro.
Dabei sind die staatlichen Zulagen noch gar nicht berücksichtigt. Sie würden das investierte Kapital zusätzlich erhöhen.
Der gesetzliche Kostendeckel ist damit ein wichtiger Fortschritt, garantiert aber noch kein besonders günstiges Produkt.
Ein Standarddepot mit Effektivkosten von 0,2 Prozent ist langfristig deutlich attraktiver als ein ansonsten vergleichbares Produkt, das die gesetzliche Obergrenze von 1 Prozent vollständig ausschöpft.
Entscheidend wird deshalb sein, wie intensiv die Anbieter über die tatsächlichen Kosten miteinander konkurrieren.
Wie sicher ist das Standarddepot?
Hier liegt ein grundlegender Unterschied zu den bisherigen Riester-Produkten mit verpflichtender Beitragsgarantie.
Das neue Standarddepot benötigt keine Garantie auf den Erhalt der eingezahlten Beiträge.
Das Kapital wird in Investmentfonds angelegt, deren Wert schwanken kann. Verluste sind deshalb grundsätzlich möglich.
Die gesetzlich vorgegebene Fondsstruktur und die automatische Risikoreduzierung sollen bestimmte Risiken begrenzen, können sie aber nicht vollständig ausschließen.
Das Standarddepot bietet somit keine garantierte Kapitalerhaltung, sondern eine geregelte Form des Risikomanagements.
Langfristig eröffnet der Verzicht auf Garantien allerdings auch größere Renditechancen, weil weniger Kapital für die Absicherung gebunden werden muss.
Wird es auch ein staatliches Standarddepot geben?
Besonders interessant ist die Möglichkeit eines öffentlich organisierten Standarddepots.
Als Vorbild wird häufig Schweden genannt. Dort spielt der staatliche Fondsanbieter AP7 eine wichtige Rolle innerhalb der kapitalgedeckten Altersvorsorge.
Das deutsche Altersvorsorgereformgesetz enthält ebenfalls eine Ermächtigung, ein öffentliches Standarddepot durch Rechtsverordnung näher auszugestalten.
Damit ist allerdings noch kein deutscher AP7 geschaffen worden.
Die konkrete Organisation, die Fondsauswahl, die Anlagestrategie und die tatsächlichen Kosten eines solchen Angebots sind durch die gesetzlichen Grundvorgaben noch nicht abschließend bestimmt.
Auch eine automatische Teilnahme aller Bürger nach schwedischem Vorbild wurde nicht beschlossen.
Ein öffentliches Standarddepot könnte dennoch einen wichtigen Beitrag zum Wettbewerb leisten.
Wenn ein öffentlicher Anbieter mit niedrigen Kosten arbeitet, könnten private Anbieter gezwungen sein, ihre Gebühren ebenfalls zu reduzieren.
Das wäre aus Sicht der Sparer ein erheblicher Vorteil.
Für wen ist das Standarddepot interessant?
Das Standarddepot richtet sich vor allem an Menschen, die langfristig für das Alter sparen möchten, ohne sich intensiv mit Kapitalmärkten und Anlagestrategien beschäftigen zu müssen.
Die wichtigsten Vorteile liegen in der einfachen Fondsstruktur, der automatischen Risikosteuerung, den begrenzten Kosten und der staatlichen Förderung.
Gerade für Sparer mit geringeren oder mittleren Eigenbeiträgen können die Zulagen einen erheblichen Unterschied machen.
Allerdings ist das Standarddepot nicht automatisch die beste Lösung für jeden Anleger.
Wer bereits Erfahrung mit ETFs hat und sein Portfolio selbst gestalten möchte, könnte im allgemeinen Altersvorsorgedepot größere Freiheiten finden.
Auch ein gewöhnlicher ETF-Sparplan bleibt eine Alternative. Er bietet mehr Flexibilität bei der Verwendung des angesparten Vermögens.
Wichtig ist, welches Vermögen nach Kosten, Steuern und unter Berücksichtigung der jeweiligen Risiken langfristig tatsächlich zur Verfügung steht (siehe auch unsere Rechner).
Fazit: Ein überzeugender Ansatz – die Umsetzung entscheidet
Das neue Standarddepot könnte einen wichtigen Beitrag zur Modernisierung der privaten Altersvorsorge leisten.
Seine größte Stärke liegt in der Kombination aus einfacher Anlage, automatischer Risikoreduzierung und staatlicher Förderung.
Insbesondere die Zulagen können den langfristigen Vermögensaufbau erheblich unterstützen. Hinzu kommt der Vorteil, dass Kapitalmarktanlagen ohne die bisher verpflichtenden Garantien möglich werden.
Allerdings bleiben einige Fragen: Ist die vorgesehene Risikoreduzierung möglicherweise zu konservativ? Werden die Anbieter ihre Kosten tatsächlich deutlich unterhalb der gesetzlichen Obergrenze halten? Und gelingt es, ein öffentliches Standarddepot zu schaffen, das den Wettbewerb belebt?
Vor allem aber gilt: Ein gesetzlich standardisiertes Produkt ist nicht automatisch ein gutes Anlageprodukt.
Die tatsächliche Qualität hängt von der Fondsauswahl, der Anlagestrategie und den Kosten ab.
Rechtsgrundlagen und Quellen
Rechtsstand: 13. November 2026.
- Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156.
- Bundestags-Drucksache 21/4088 – Regierungsentwurf.
- Bundestags-Drucksache 21/4996 – Beschlussempfehlung und Bericht, insbesondere S. 44–52.
- Altersvorsorgeverträge-Zertifizierungsgesetz (AltZertG), insbesondere § 1 Abs. 1b (Altersvorsorgedepot), Abs. 1c (Standarddepot), Abs. 1e (öffentliches Standarddepot) sowie § 2a (Effektivkosten).
- Einkommensteuergesetz (EStG) in der reformierten Fassung, insbesondere § 10a (Sonderausgabenabzug), §§ 84–86 (Zulagen) und § 22 Nr. 5 (Besteuerung der Auszahlungen).
- Bundesministerium der Finanzen – Reform der privaten Altersvorsorge
- EU-Verordnung 1286/2014 und Delegierte Verordnung (EU) 2017/653, Anhang II.
Redaktioneller Hinweis: Die dargestellten gesetzlichen Einzelregelungen beruhen auf den parlamentarischen Gesetzesunterlagen. Der abschließende Abgleich mit der Verkündungsfassung sowie mit etwaigen bis zum Stichtag erlassenen Durchführungsverordnungen steht noch aus.
Schreibe einen Kommentar